今月の要点 ─ 制度情報を「次にやること」へ変換
- KSK2が運用開始
令和8年9月24日、国税の基幹システムが25年ぶりに刷新。AI-OCR導入や税目別システムの統合で、税務行政のデジタル化が進みます。 - 様式・納付書が変わる
申告書・届出書や納付書の様式が変更。整理番号は「お問合せ番号」へ。書面提出時は最新様式の確認が必要です。 - 偽・誤情報に要注意
ICTリテラシーが低いほど偽・誤情報を拡散しやすい傾向。拡散前に一旦立ち止まり、WEBで検索・確認する習慣が有効です。
本号の目的は、KSK2移行に伴う様式・納付書の変更やメンテナンス日程への備えと、情報リテラシーを高めて偽・誤情報に振り回されない判断力を、実務行動へ落とし込むことです。
KSK2の主な特徴と変更点
私たちの申告や納税のデータは、全国の国税局と税務署を結ぶ国税総合管理システム(KSK)によって管理されています。その基幹システムが令和8年9月24日、25年ぶりに「KSK2」へと生まれ変わりました。単なる機器の入れ替えではなく、税務行政全体をデジタル化するための重要な基盤という位置づけです。何が変わり、私たちの実務にどう影響するのか、順を追って見ていきましょう。
01 なぜ今、刷新が必要なのか
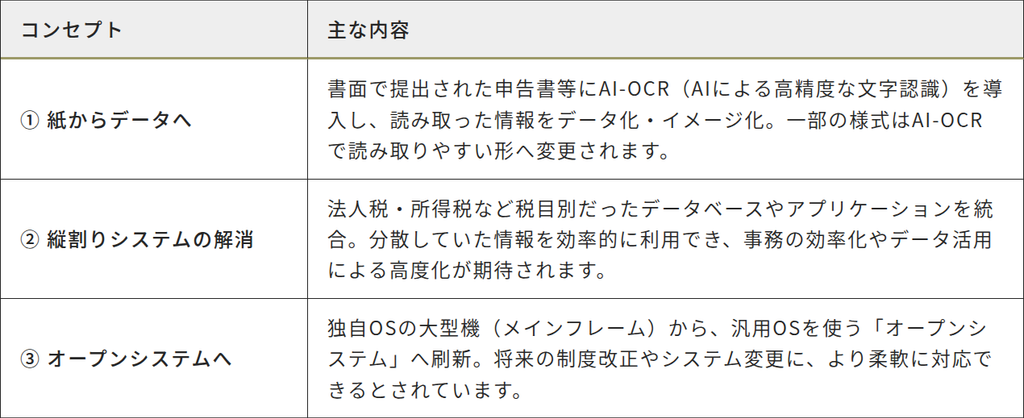
KSKは長年にわたり税務行政を支えてきた基幹システムです。しかし、導入から長期間が経過し、電子申告(e-Tax)の普及やデータ量の増大、行政全体のデジタル化が進むなかで、独自OSの大型機(メインフレーム)に依存し税目ごとの縦割り管理となっている点で、拡張性・柔軟性の面において課題がありました。 国税庁は「納税者の利便性の向上」と「課税・徴収の効率化・高度化」の両立を目指し、次世代システムKSK2の開発・導入を進めてきました。
02 KSK2が掲げる3つのコンセプト
03 実務上の変化 ─ 様式・納付書が変わる
KSK2は国税内部のシステムですが、移行に伴い、納税者や税理士・経理担当者が日常的に使う書類にも変更が生じます。一部の書面申告書・申請・届出書、法定調書の様式が変更され、AI-OCRでの読み取りに適した様式(配色は原則白黒)となり、申告書の「控用」がなくなる予定です。様式ごとに受付開始時期が異なる場合があるため、書面提出時は国税庁ホームページで最新様式の確認が必要です。
納付書等の主な変更点
令和8年9月24日以降、窓口配付の「納付書」「徴収高計算書」も新様式に変更されます。1「整理番号」→「お問合せ番号(13桁)」、2「納期等の区分」欄等に元号の記載欄を追加、3「徴収義務者」欄に郵便番号・フリガナ欄を追加、4所得税徴収高計算書は複写式からA4単票式へ。従来の納付書は当分の間使用できますが、所得税徴収高計算書については令和10年9月頃まで使用できる予定です。
04 データ統合が進むと、実務では何に注意するか
KSK2では税目別のデータベース・アプリケーションが統合され、法人税・所得税・消費税など税目を横断した情報の参照や活用がしやすくなります。申告書の記載内容と、源泉徴収票や支払調書など国税庁が保有する他の情報との整合性を確認する際にも、データを横断的に活用できる環境が整います。今後はAIを活用したデータ分析が進み、税務調査の対象選定や調査前分析にも活用されていくと考えられます。
企業側としては、単に申告書の数字が合っているかだけでなく、法人税・消費税・源泉所得税・法定調書など、別々に作成・提出する税務関係資料の内容に不整合がないかを、これまで以上に意識する必要があります。あわせて、令和8年9月24日にはKSK2とeLTAXが同時更改され、国税と地方税の情報連携も強化されます。
05 移行に伴うメンテナンス日時にも注意
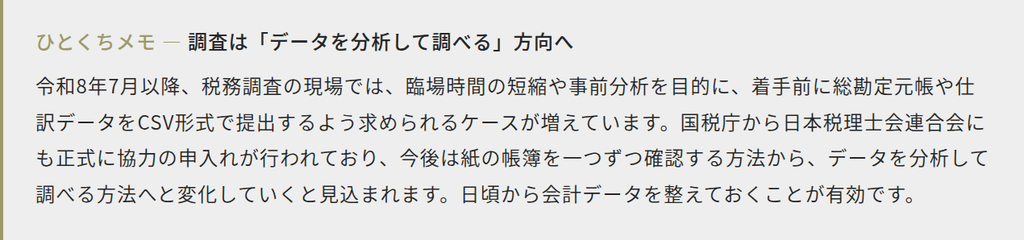
KSK2への移行とeLTAXのシステム更改に伴い、令和8年9月にはe-Tax・eLTAXともに大規模メンテナンスが予定されています。期間中はログインやメッセージボックスの確認ができず、申告・納付も行えません。提出期限・納期限を確認し、余裕をもって対応することが大切です。
ATHENA CHECK
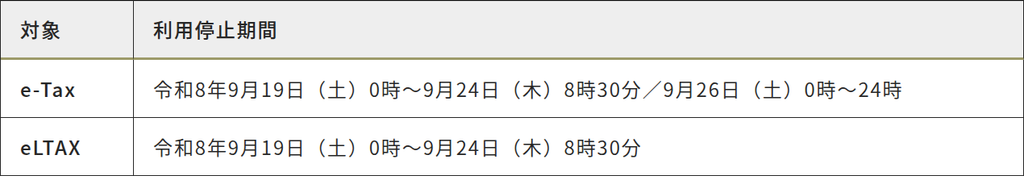
まずは書面提出している申告書・届出書・納付書が新様式かどうかを提出前に確認しましょう。9月のメンテナンス期間は申告・納付ができないため、該当する期限がある場合は前倒しで対応を。税目横断でのデータ整合や電子データの整備についても、この機会に点検をおすすめします。ご相談は、アテナ税理士法人まで。
ICTリテラシーに係る実態調査結果
総務省は令和8年7月14日、利用者のICTリテラシーに関する認識や偽・誤情報の拡散傾向の実態把握を目的に「ICTリテラシー実態調査」を実施し、その概要を公表しました。全国47都道府県の15歳以上の男女5,640名を対象としたインターネット調査で、ICTリテラシーが低いほど偽・誤情報を拡散する傾向が高いことが示されています。
01 調査結果の全体像
調査では、5問のテスト(各5つの選択肢から正しいものを全て選ぶ形式)でICTリテラシーを測定しました。5問中全問正解した人の割合は5.6%、全問不正解は39.5%でした。調査結果の要点は、1ICTリテラシーと偽・誤情報の拡散状況の相関性、2「立ち止まる行為」の重要性、3偽・誤情報および「認知バイアス」に関する認識、4ICTリテラシーに関する認識・取組状況、5各組織・団体に期待すること、の5つに整理されています。
02 ICTリテラシーと拡散状況の相関性
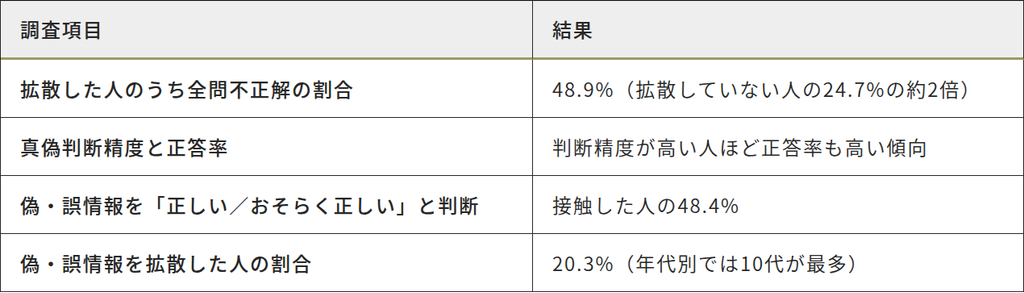
全体として、ICTリテラシーが低い(テストの正答率が低い)人ほど、偽・誤情報を拡散しやすい傾向が明確に見られました。
03 「立ち止まる行為」と「認知バイアス」
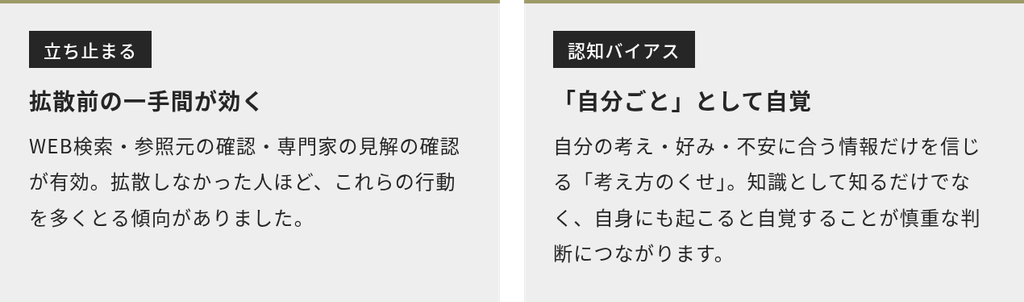
SNS等で見かけた情報・ニュースに対し、拡散前に「立ち止まって考えると思う」と回答した人は79.2%。実際に偽・誤情報を拡散した人でも、「立ち止まって考えて拡散した」ケースが54.2%と、考えずに拡散した45.8%をやや上回りました。立ち止まった際の行動では「WEB上で検索した」が最も多く、参照元や専門家の見解の確認が続きます。
「見破れる」という過信に注意
ディープフェイク(AIで合成された音声・画像・動画)を「自分は見破ることができる」と回答した人は、全問不正解の割合が他の回答者より群を抜いて高く(61.5%)なっていました。「自分は大丈夫」という過信こそ、偽・誤情報にだまされやすいサインといえます。
04 リテラシー向上の取組と期待
自分のICTリテラシーを「平均的または平均より高い」と回答した人は83.0%に上る一方、向上のための具体的な取組を「行っていない」人は65.8%(理由の最多は「取組み方が分からない」50.4%)でした。役立つ素材としては、初心者向けの解説記事、事例・トラブルの紹介、理解度が分かる診断ツールなどが上位。安心できる情報社会づくりの主体としては、いずれの組織にも「正しい情報の発信」への期待が高い結果でした。
ATHENA CHECK
偽・誤情報対策の要点は、拡散前に一旦立ち止まり、WEBで検索して参照元を確認すること。そして「自分は見破れる」という過信を避け、認知バイアスを自分ごととして意識することです。税務・会計の情報も出所の確かな一次情報にあたる習慣が、誤った判断を防ぎます。社内での情報の取り扱いについてのご相談も、お気軽にどうぞ。