今月の要点 ─ 制度情報を「次にやること」へ変換
- 少額資産特例が40万円へ
取得価額の上限が30万円未満→40万円未満に拡大。取得年度の即時償却で、節税と資金繰りを同時に改善できます。 - 適用は「取得日」で判定
令和8年4月1日以後の取得分から。事業年度単位ではなく取得日基準のため、決算をまたぐ購入時期に注意します。 - 賃上げ原資の確保が共通課題。労働
生産性の向上と「経営リテラシー」の強化が、次の一手になります。
本号の目的は、制度解説を読んで終わらせず、設備投資のタイミング設計・償却方法の選択・経営計画の策定といった「次の一手」に落とし込むことです。
少額減価償却資産の取得価額の特例
令和8年(2026年)4月1日以後に取得する減価償却資産について、取得価額の全額を取得年度の損金に算入できる「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」の上限が、30万円未満から40万円未満に引き上げられました。あわせて従業員要件の見直しと適用期限の延長が行われ、設備投資の節税・資金繰り戦略に活用できる余地が広がっています。
01 改正の3つのポイント ─ 何がどう変わったのか
本特例は、対象となる中小企業者等が一定額未満の減価償却資産を取得した場合に、取得価額の全額をその事業年度の損金に算入できる制度です。今回の改正点は次の3点で、年間の損金算入額の上限(300万円)に変更はありません。
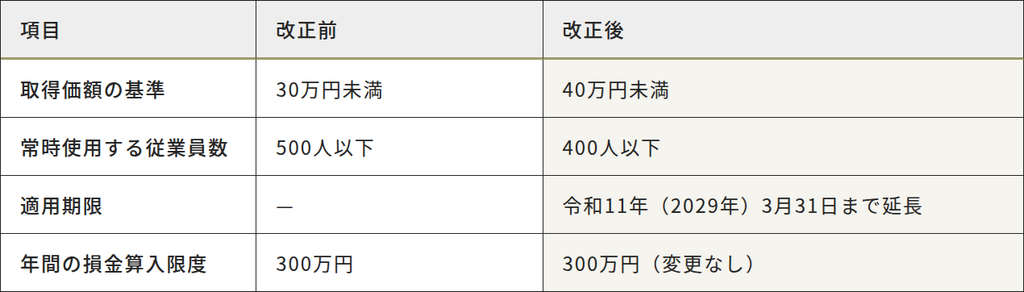
本特例は施行日(令和8年4月1日)以後に取得した資産から適用されます。事業年度単位ではなく取得日で判定する点に注意が必要です。例えば12月決算法人の場合、令和8年1月1日〜3月31日の取得分は30万円未満、4月1日以後の取得分は40万円未満が基準となります。なお「取得日」と「事業の用に供した日」が異なる場合は、後者で判定します。
02 適用要件 ─ 7つの要件をすべて満たす
本特例の適用を受けるには、次の要件をいずれも満たす必要があります。一つでも欠けると即時償却は認められません。
①青色申告法人であること
②資本金1億円以下の中小企業者等であること
③常時使用する従業員が400名以下であること(出資金等が1億円超の組合等は300名以下)
④事業の用に供していること
⑤貸付用資産でないこと(主要な事業として行う貸付を除く)
⑥損金経理を行うこと
⑦確定申告書に明細書(別表16(7))を添付すること
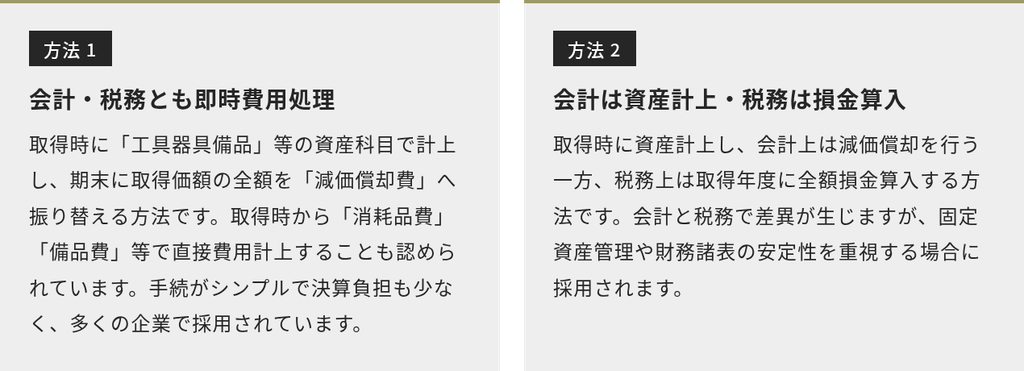
03 会計・税務処理 ─ 2つの方法から選ぶ
04 他制度との使い分け ─ 少額資産の3制度を比較
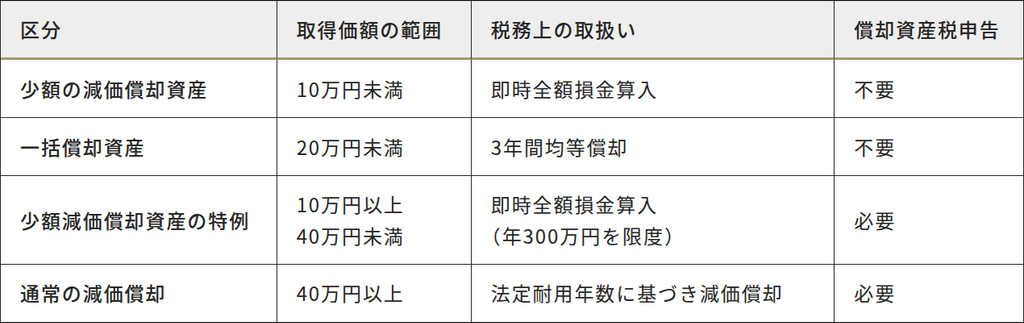
少額の減価償却資産に関する制度は大きく3つあります。利益が大きく出ている事業年度は本特例で即時償却し、利益が安定している年度は一括償却を選ぶなど、状況に応じて最も有利な組み合わせを選ぶことが重要です。
05 償却資産税との関係 ─ 申告対象に注意
一括償却資産を選択した場合は固定資産税(償却資産)の申告対象になりませんが、本特例を選択した資産は申告対象となります。なお、令和8年度税制改正により償却資産の免税点が150万円から180万円に引き上げられ、令和9年度分以降の固定資産税について適用されます。
即時償却による節税メリットと、償却資産税の負担を合わせて検討することが大切です。
ATHENA CHECK
利益が大きく出ている事業年度ほど、本特例による即時償却の節税効果は大きくなります。設備投資の時期・金額・償却方法をあらかじめ設計し、年間300万円の枠と決算期をにらみながら計画的に取得することで、節税と資金繰りの両面でメリットを最大化できます。設備投資・更新のタイミングや償却方法の選択についてのご相談は、アテナ税理士法人まで。
2026年版中小企業白書・小規模企業白書
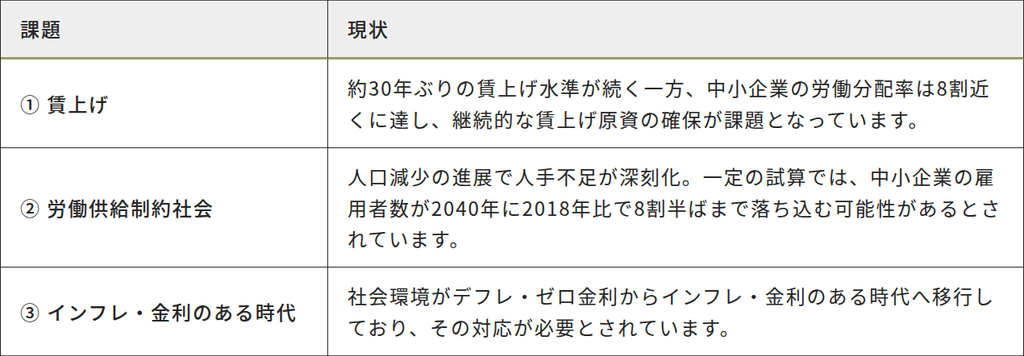
中小企業庁は令和8年(2026年)4月24日、「2026年版中小企業白書・小規模企業白書」を公表しました。賃上げ・人手不足・インフレと金利のある時代という構造変化のなか、現状維持こそ最大のリスクと位置づけ、長期的な視点で事業構造・組織構造を再構築する「戦略」を持った経営への転換を促す内容です。自社の現在地を確認し、次の一手を設計するタイミングです。
01 中小企業が直面する3つの課題
02 必要となる2つの取組
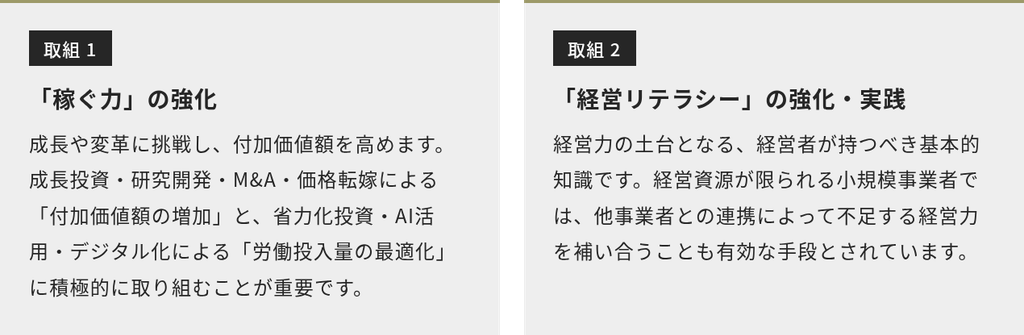
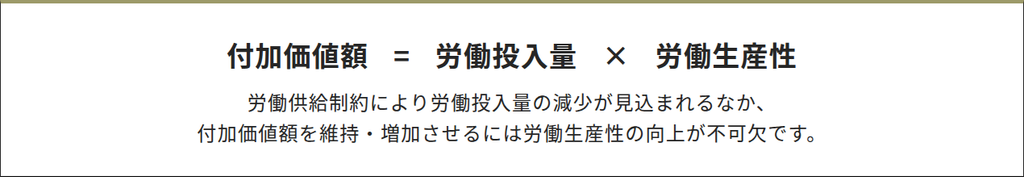
これらの課題に対し、白書は「稼ぐ力」の強化と「経営リテラシー」の強化・実践を解決の柱として示しています。「稼ぐ力」の強化→賃上げ原資の確保→持続的な賃上げという好循環の定着が重要とされています。
03 経営リテラシーの4類型
小規模企業白書は、経営リテラシーを4つの類型に分けて分析しています。リテラシーを有する事業者は、そうでない事業者と比べ、業績や人材確保などで明確な違いが生まれているとされています。
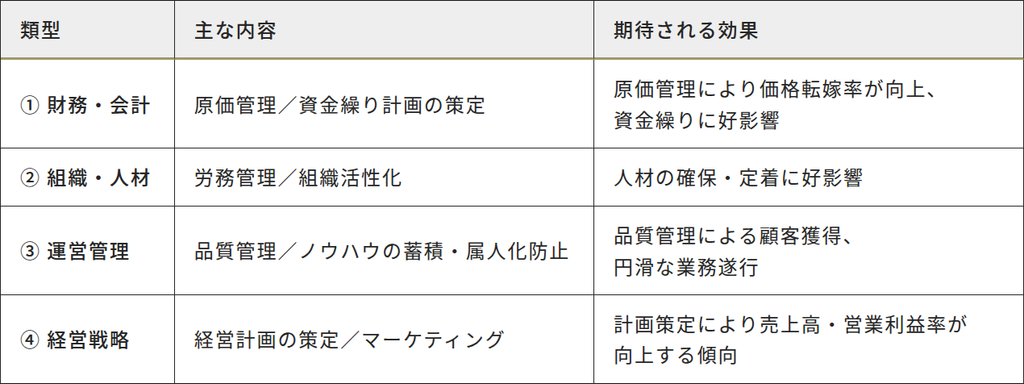
特に「経営計画を策定している」と回答した事業者は、「目標はあるが未策定」「特に策定していない」事業者に比べ、売上高・営業利益率が「増加」「上昇」と回答した割合が高く、計画策定が業績向上につながる可能性が示されています。
04 令和8年度の小規模企業施策
2026年版小規模企業白書には、令和8年度に講じようとする小規模企業施策(当初予算889億円)も示されています。労働供給制約・物価高・米国関税など厳しい経営環境に直面するなか、価格転嫁・取引適正化の更なる徹底、事業規模や成長ステージに応じた成長・生産性向上支援、早期の経営改善・事業再生、事業承継・M&Aによる事業再編促進、伴走支援体制の強化などが予定されています。
ATHENA CHECK
白書が示すのは、短期の損益を追うのではなく、長期の「稼ぐ力」へ視点を移すことの重要性です。まずは経営計画の策定と原価管理から着手し、価格転嫁・省力化投資・人材定着の一手を具体化することが、賃上げ原資の確保と持続的な成長への近道となります。経営計画の策定や生産性向上の取組については、お気軽にご相談ください。