今月の要点 ─ 年末調整の改正と攻撃メール対策
- 年末調整で改正を反映
改正は令和8年12月1日施行・令和8年分以後に適用。11月までの源泉徴収事務に変更はなく、12月の年末調整で改正後の内容を反映します。 - 各種控除・要件が引上げ
基礎控除の本則が4万円引き上げられ62万円に(令和8・9年分は合計所得金額489万円以下で最大104万円)。給与所得控除の最低保障額は74万円(令和8・9年分)へ。扶養親族等の所得要件も引き上げられます。 - 攻撃メールに備える
フィッシングやBEC(ビジネスメール詐欺)の被害が後を絶たず、社長なりすまし詐欺メールの相談も急増しています。送金承認ルール・多要素認証・全社員教育で、被害を未然に防ぐ体制づくりが重要です。
本号の目的は、令和8年12月の年末調整で反映すべき改正内容を早めに押さえること、そして攻撃メールへの備え(ルール整備・教育)を社内の具体的な行動へ落とし込むことです。
令和8年分年末調整の改正点
令和8年分の年末調整では、前年に引き続き税制改正への対応が必要です。特に注意したいのは、令和7年度改正で見直された内容の一部が、令和8年度改正でさらに改正されている点です。基礎控除の引上げ、給与所得控除の最低保障額の引上げ、扶養親族等の所得要件の改正は令和8年12月1日に施行され、令和8年分以後の所得税について適用されます。令和8年11月までの源泉徴収事務に変更はありませんが、12月の年末調整では改正後の内容を反映して1年間の税額を計算する必要があります。
01 基礎控除の引上げ
令和8年度改正では、基礎控除の本則部分がさらに4万円引き上げられました。令和8年分・9年分は、合計所得金額489万円以下で104万円となります。なお令和10年分以後は特例の内容が変わり(132万円以下は99万円、132万円超2,350万円以下は62万円)、年分によって控除額が異なるため、適用する年分を取り違えないよう注意が必要です。
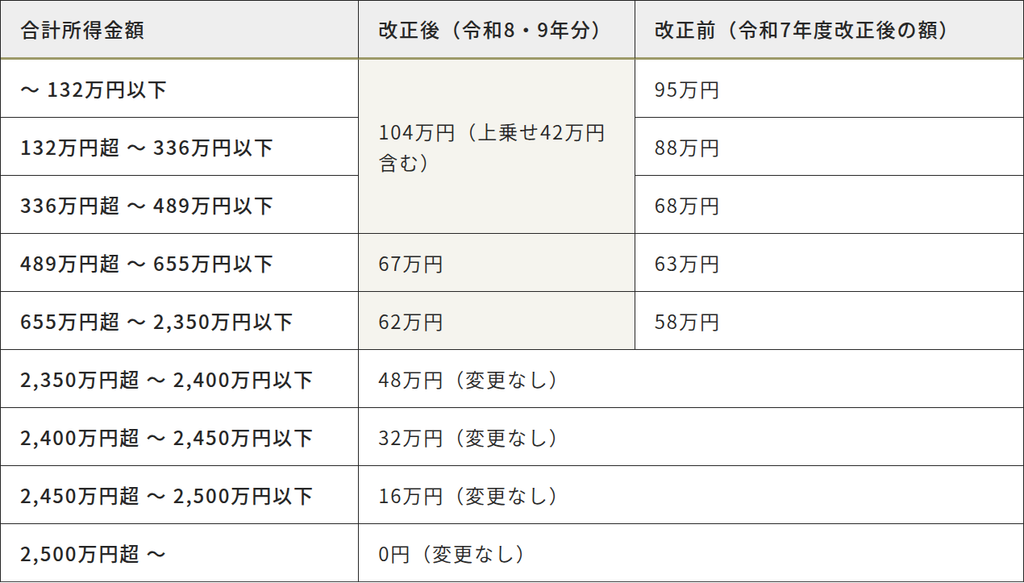
基礎控除額は合計所得金額が489万円・655万円を境に大きく変わります。従業員が「基礎控除申告書」に記載する合計所得金額の見積額が正確か、特に副業収入等がある方は注意して確認しましょう。
02 給与所得控除の最低保障額の引上げ
給与所得控除の本則の最低保障額が65万円から69万円に引き上げられました。さらに令和8年分・9年分については、給与等の収入金額が220万円以下の場合に5万円を上乗せする特例が設けられ、最低保障額は74万円となります。これに伴い「年末調整等のための給与所得控除後の給与等の金額の表」も改正され、12月の年末調整では改正後の表を使用します。令和10年分以後は5万円の上乗せ特例がなくなるため注意が必要です。
家内労働者等の特例と混同しない
令和8年度改正では「家内労働者等の事業所得等の所得計算の特例」も改正され、必要経費の最低保障額が65万円から69万円へ引き上げられました。給与所得控除は令和8・9年分に限り本則69万円に5万円が上乗せされ74万円となりますが、家内労働者等の特例にはこの5万円の上乗せがなく、最低保障額は69万円です。混同しないよう注意しましょう。
03 令和8・9年分の給与所得金額の特例
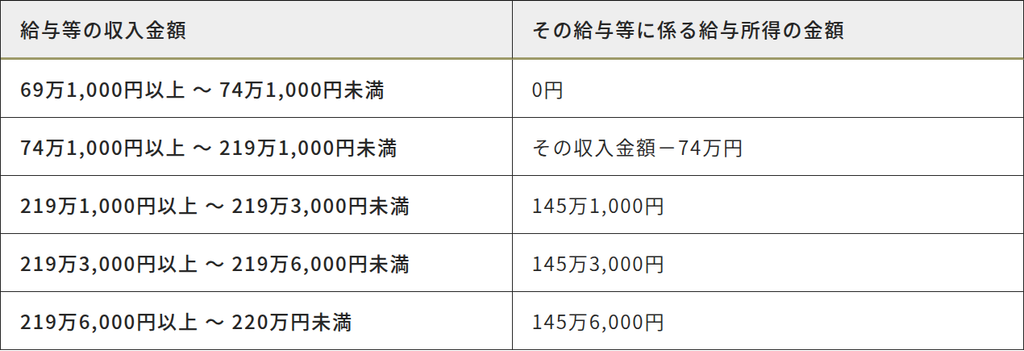
給与所得控除額の引上げに加えて、令和8年分・9年分の一定の給与収入については、給与所得金額の計算に特例が設けられています。給与等の収入金額が69万1,000円以上220万円未満の場合には、通常の給与所得控除の計算によらず、次の金額が給与所得の金額とされます。実務上は、これらの特例を反映した「年末調整等のための給与所得控除後の給与等の金額の表」を用いて計算します。
04 扶養親族等の所得要件の引上げ
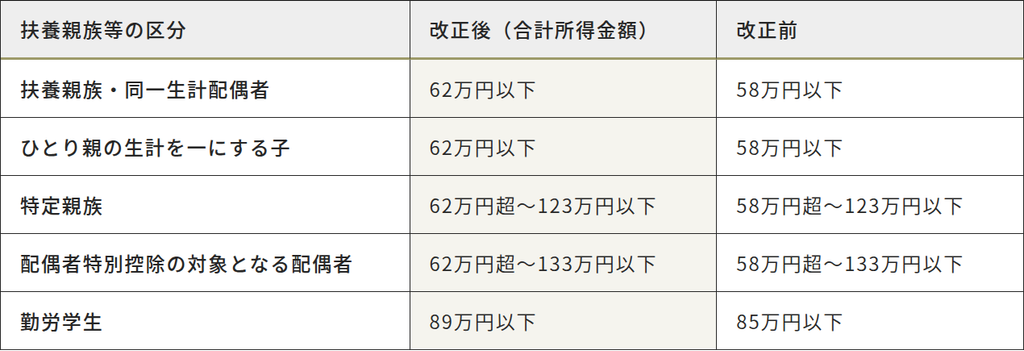
基礎控除や給与所得控除だけでなく、扶養親族等の判定に用いる所得要件も引き上げられました。例えば、扶養親族や同一生計配偶者の合計所得金額の要件は58万円以下から62万円以下へ、勤労学生は85万円以下から89万円以下へ引き上げられます。
─ 新たに控除対象となる場合は申告書の提出を
改正により、これまで所得要件を超えていた親族等が新たに控除の対象となる場合があります。その場合は「給与所得者の扶養控除等(異動)申告書」などの提出が必要です。国税庁は、新たに要件を満たすこととなった場合、申告書の「異動月日及び事由」欄に「令和8年12月1日改正」などと記載する取扱いを示しています。改正後の関係書類は、実務上必要であれば12月1日前から提出を受けても差し支えないとされています。
ATHENA CHECK
令和8年12月の年末調整は、改正後の各種控除額・所得要件を反映して計算する必要があります。まずは新たに控除対象となる従業員がいないかを確認し、必要な申告書の回収を早めに進めましょう。年末調整では改正後の「年末調整等のための給与所得控除後の給与等の金額の表」を使用します。また、令和9年1月以後に支払う給与からは改正後の源泉徴収税額表に切り替わるため、給与計算ソフトの更新状況もご確認ください。年末調整の準備や計算のご相談は、アテナ税理士法人まで。
企業組織を狙う攻撃メールの手口とその対策
独立行政法人情報処理推進機構(IPA)は令和8年8月3日、「企業組織を狙うメールを悪用した攻撃の手口とその対策」を公表しました。電子メールを悪用した攻撃は、人の心理的な弱点や信頼感を逆手に取る「ソーシャルエンジニアリング」が昔から多用され、手口に大きな変化はありません。例えば自社の社長を騙るなりすましメールでは、内容が唐突でも「相手を知っている」という信頼感から指示に従ってしまうことがあります。
01 主な攻撃の手口と発生する被害
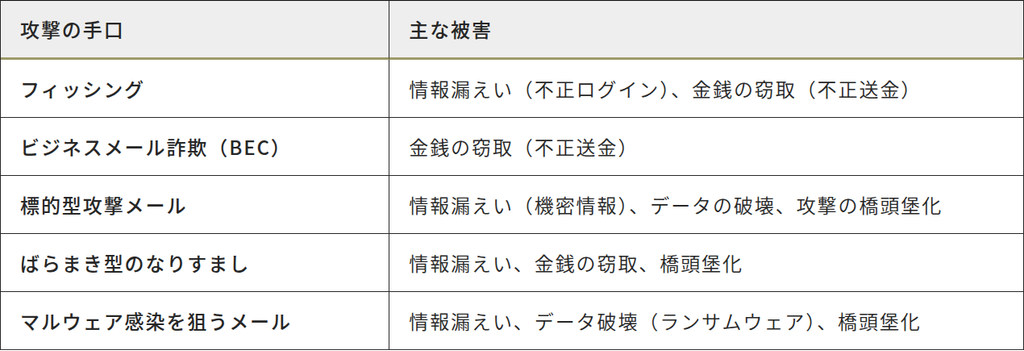
02 代表的な3つの手口と被害
①フィッシング:「緊急性を強調」するのが典型。「容量制限を超えメールが受信できない」等と迫り、偽のログイン画面(フィッシングサイト)へ誘導してID・パスワードを窃取。VPN認証情報の窃取による社内侵入、不正送金などにつながります。
②ビジネスメール詐欺(BEC):取引先との請求書偽装(やりとりを盗み見て途中からなりすまし、偽口座へ送金させる)や、経営者・幹部へのなりすまし(CEO詐欺)が代表例。不正送金による金銭被害や機密情報の盗み見が発生します。
③標的型攻撃メール:組織の状況に応じて手口を変え、添付ファイルや本文中のURLからマルウェアに感染させます。機密情報の窃取や、長期間にわたる侵害につながります。
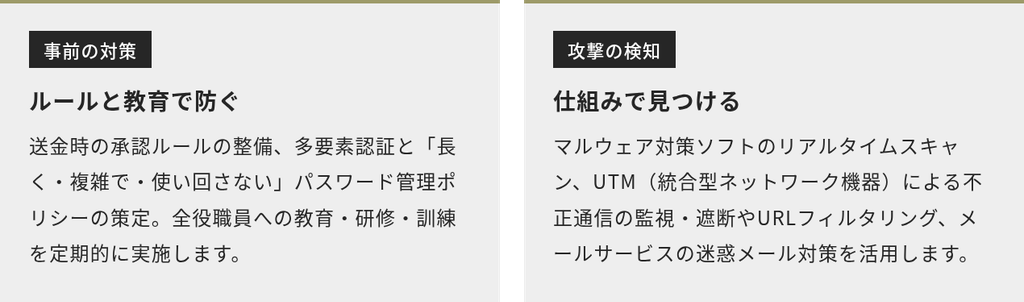
03 メールを悪用した攻撃への対策
対策は「事前の対策」「攻撃の検知」「事後の対応」の3段階で整理されています。特別なことばかりではなく、ルールの整備と全社員の意識づけが基本です。
事後の対応 ─ 利用者と管理者の役割
①利用者:URLリンクや添付ファイルを安易に開かない。緊急性を煽るメールは特に注意し、少しでも不審なら送信元ドメインを確認のうえメール以外の方法で相手に直接確認、社内の責任者へ通報。誤ってクリック・入力した場合は、パスワードの即時変更やPCのネットワーク切断を行います。
②管理者:報告・初動対応の手順をあらかじめ整備。報告を受けたら状況をヒアリングしてフルスキャン・不正通信の確認を行い、必要に応じて全役職員へ注意喚起。マルウェア感染時は駆除し、被害発生時は警察・管轄省庁等へ報告します。
ATHENA CHECK
攻撃メール対策の要は、「送金は必ず複数人で承認する」「見覚えのない振込先変更はメール以外で確認する」といった社内ルールと、全社員が手口を知っておくことです。特に請求書の口座変更依頼は、電話など別の手段での確認を習慣化しましょう。会計・税務データを扱う体制の点検についても、お気軽にご相談ください。