今月の要点 ─ 制度情報を「次にやること」へ変換
- 住所変更登記が義務化
令和8年4月1日施行。氏名・住所の変更は2年以内に登記が必要で、怠ると5万円以下の過料。過去分も令和10年3月末までに対応します。 - スマート変更登記が始動
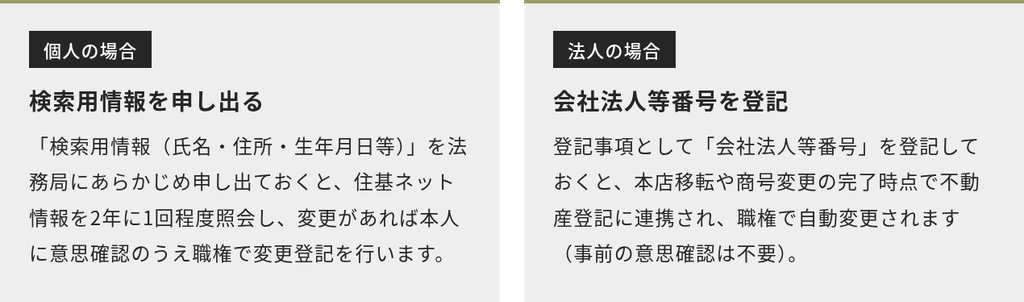
職権で住所等を変更する新制度。個人は「検索用情報の申出」、法人は「会社法人等番号の登記」が自動連携の鍵になります。 - 「稼ぐ力」強化戦略
付加価値額の増加と労働投入量の最適化で生産性を高める国の戦略。賃上げを起点に5つの施策が打ち出されています。
本号の目的は、登記義務化への対応(変更登記の要否確認)と、「稼ぐ力」強化に向けた自社の一手を、制度理解から実務行動へ落とし込むことです。
登記の義務化 令和8年のポイント
令和6年4月の相続登記義務化から2年。所有者不明土地問題の解消を目的に、令和3年の法改正で「相続登記の義務化」と「住所等変更登記の義務化」がセットで決められており、後者がいよいよ令和8年4月1日に施行されました。同時期に、会社の登記実務についても負担を軽くする制度改正が行われています。「令和8年に押さえておくべきこと」をテーマ別に整理します。
01 住所等変更登記の義務化(令和8年4月1日施行)
不動産の所有者(所有権の登記名義人)は、氏名・名称または住所について変更があったときは、その変更日から2年以内に変更登記の申請をすることが義務付けられました。正当な理由がないのに申請を怠ったときは、5万円以下の過料の適用対象となります。
ポイントは、この義務が過去にさかのぼって適用されることです。施行日(令和8年4月1日)より前に住所や社名等を変更していても、変更登記が未了であれば義務化の対象となり、令和10年3月31日までに変更登記を行う必要があります。
過去分もさかのぼって対象
施行日前の変更でも、登記が未了なら義務化の対象です。過料は違反判明で即科されるのではなく、1登記官による義務の履行の催告 → 2正当な理由なく催告に応じない場合に過料通知、という段階を踏みます。
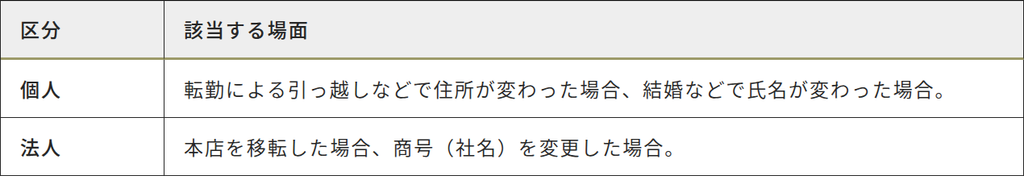
対象となる主なケース
【「正当な理由」が認められる主な類型】
①検索用情報の申出・会社法人等番号の登記がされているが、登記官による職権登記手続がされていない場合。
②行政区画の変更等による住所変更の場合。
③重病等である場合。 4 DV被害者等である場合。 5 経済的に困窮している場合。
02 スマート変更登記 ─ 自分で申請しなくても済む新制度
義務化とあわせて、所有者の負担軽減のため「スマート変更登記」が導入されました。法務局が住民基本台帳ネットワークや商業・法人登記のデータを検索し、登記官の職権で不動産登記の住所等を変更してくれる仕組みです。
古い物件は「番号の申出」が必要
法人のスマート変更登記の運用は令和8年5月15日から始まっていますが、対象はこの日以降に会社法人等番号の登記がある不動産に限られます。番号が未登記の不動産は自動連携の対象外となるため、古くから保有している物件がある場合は、自ら「会社法人等番号の申出」を行う必要があります。なお令和8年4月1日には、登記官が得た死亡情報をもとに不動産登記へ死亡の事実を符号で表示する制度も新設されました。
03 会社の設立日を自由に選べる新制度(令和8年2月2日施行)
商業登記規則の改正により、令和8年2月2日から、土日祝日や年末年始などの「行政機関の休日」を会社等の設立日として指定できる特例がスタートしています。これまでは登記申請が受理された日(=法務局の開庁日)でしか設立できませんでしたが、この特例により、大安や語呂の良い日、家族の記念日など思い入れのある休日を、登記簿上の設立日として記録できるようになりました。
制度利用の要件
①登記により成立する会社等の設立登記であること(新設合併・新設分割・株式移転による設立を含む)。
②設立登記の申請書に、本特例を利用する旨と希望する日(指定登記日)を記載すること。
③指定登記日が行政機関の休日であること。
④指定登記日の直前の開庁日に申請をすること。
ATHENA CHECK
住所や社名を変えたまま登記が未了の不動産があれば、令和10年3月末までに変更登記が必要です。まずは保有不動産の登記名義(住所・名称)を棚卸しし、スマート変更登記を使うなら検索用情報の申出・会社法人等番号の登記もあわせて検討しましょう。登記の要否確認や手続のご相談は、アテナ税理士法人まで。
中堅・中小企業の「稼ぐ力」強化戦略
中小企業庁は令和8年6月24日、「労働供給制約社会における中堅・中小企業の『稼ぐ力』強化戦略」を公表しました。人口減少に伴う労働供給制約が構造的課題として深刻化し、人材確保が困難になるなか、原材料費・エネルギー価格・物流コストの上昇も企業収益を圧迫しています。経営リテラシーを高め、現状維持ではなく攻めの成長投資を進める「強い中小企業」への変容が求められています。
01 「稼ぐ力」を高める基本的な考え方
中堅・中小企業の「稼ぐ力」を高めるには、「一人当たりの付加価値額(付加価値労働生産性)」の向上が必要です。分子である付加価値額を増加させつつ、分母である労働投入量を最適化することが重要になります。賃上げを起点に、この好循環を定着させることが戦略の柱です。
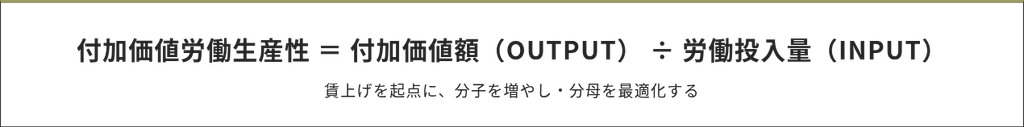
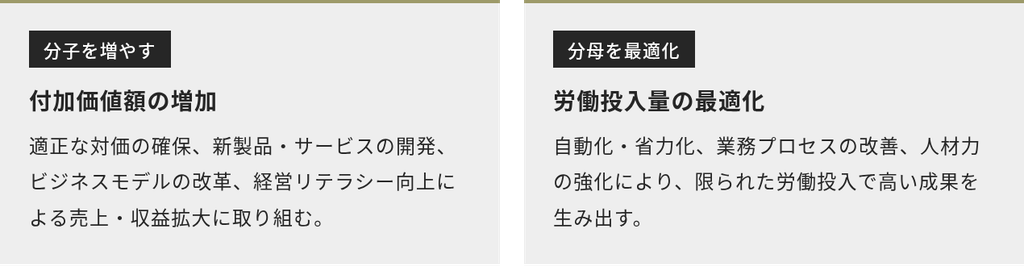
中小企業庁は、これらを付加価値額を増加させる取組・施策(価格転嫁・取引適正化、成長支援・成長投資、M&A・事業承継等の事業再編)と、労働投入量を最適化する取組・施策(AX・デジタル化、省力化の加速・業務改善)として整理し、実施することとしています。次ページで各施策の方向性を確認します。
02 各施策の方向性 ─ 賃上げを起点とした5つの柱
具体的な施策は、賃上げの促進を起点として、次の5項目に整理して実施することが検討されています。
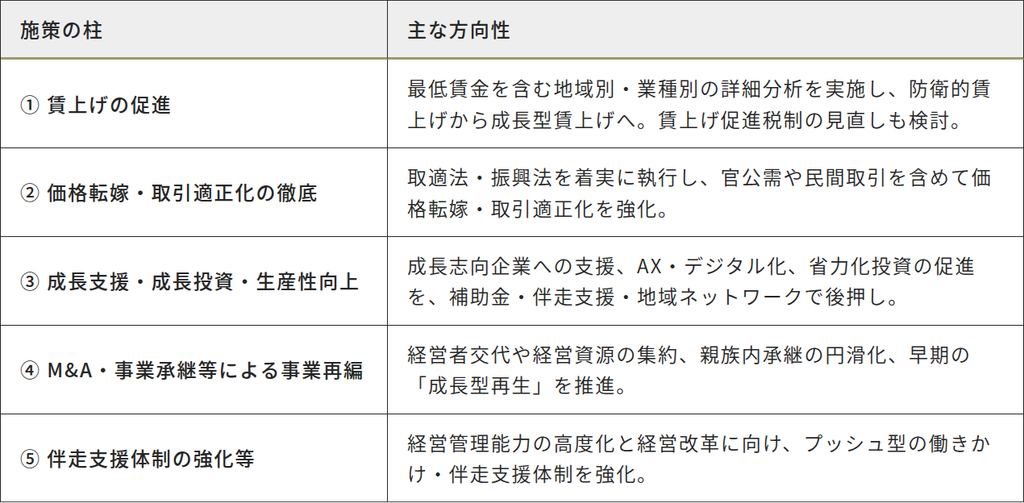
とりわけ価格転嫁では、令和8年1月施行の中小受託取引適正化法(取適法)・受託中小企業振興法(振興法)の「現場への浸透」、官公需における価格転嫁・取引適正化、取適法対象外の取引への規制強化が進められます。成長支援では、100億企業創出メカニズムの強化や、売上1〜10億円の企業・小規模事業者を対象とした新たな支援メカニズムの構築などが予定されています。
ATHENA CHECK
「稼ぐ力」の強化は、価格転嫁による適正な対価の確保と、省力化・デジタル化による労働投入量の最適化の両輪です。まずは自社の付加価値労働生産性を把握し、価格転嫁の余地と省力化投資の候補を洗い出すことが、持続的な賃上げの原資づくりにつながります。成長投資や事業承継のご相談は、アテナ税理士法人まで。