今月の要点 ─ 制度情報を「次にやること」へ変換
- 2割特例が終了、3割特例へ
2割特例は令和8年9月30日で終了。令和9・10年分の申告は、一定の個人事業者を対象に「3割特例」が使えます(法人は対象外)。 - 経過措置は段階的に縮小
免税事業者等からの仕入税額控除は、80%→70%→50%→30%と段階的に縮小。取引の多い企業は消費税負担への影響に注意します。 - ファミリーガバナンス整備
国内企業の9割以上がファミリービジネス。承継リスクに備え、チェックリストで自社に最適なガバナンスを設計する好機です。
本号の目的は、制度改正を読んで終わらせず、届出のタイミング設計・保存書類の点検・承継とガバナンスの整備といった「次の一手」に落とし込むことです。
消費税のここが変わった ─ 令和8年度改正
令和8年度税制改正では、インボイス制度導入時に設けられた各種経過措置が見直されました。免税事業者からインボイス事業者になった小規模事業者向けの「2割特例」が終了し、新たに個人事業者を対象とした「3割特例」が創設されます。あわせて、免税事業者等からの仕入に係る仕入税額控除の経過措置も見直されます。
01 2割特例が終了し、「3割特例」がスタート
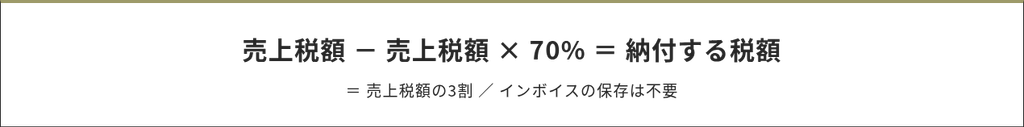
インボイス制度開始に伴い設けられた「2割特例」は、令和8年9月30日をもって終了します。これに代わり、令和9年分および令和10年分の申告については、一定の個人事業者を対象として「3割特例」が創設されます。売上に係る消費税額から70%を控除することで、納付税額を売上税額の3割に抑える特例で、インボイスの保存も不要、計算がシンプルな点が特徴です。
主な適用要件(次をすべて満たすこと)
① 個人事業者であること(法人は3割特例の適用不可)。
②基準期間(2年前)の課税売上高、および特定期間(前年1月〜6月)の課税売上高が、いずれも1,000万円以下であること。※特定期間の判定において、課税売上高に代えて給与等支払額の合計額により判定することも可能。
③インボイス発行事業者の登録を受けていること。1月1日時点で恒久的施設を有しない国外事業者でないこと。
➃課税期間の特例により課税期間を短縮していないこと。相続により課税事業者となる課税期間や、高額な資産の仕入れにより課税事業者となる年に該当しないこと。
─ 法人は対象外
3割特例の対象は個人事業者に限られ、法人は適用できません。また対象となるのは令和9年分・令和10年分の申告で、時限的な措置である点にも注意が必要です。
02 簡易課税制度選択届出書の提出期限が柔軟に
通常、簡易課税制度の適用を受けるには、その課税期間の開始までに「消費税簡易課税制度選択届出書」を提出しなければなりません。今回の改正では、2割特例・3割特例を適用した事業者について、翌課税期間から簡易課税制度へ移行しやすくする特例措置が設けられました。これにより、簡易課税制度を適用する課税期間の申告期限までに届出書を提出すれば、当該課税期間から簡易課税制度を適用できます。
【注意事項】
(1) 「2割特例」の適用を受けた課税期間の翌課税期間が令和8年9月30日以前に終了する場合は、その課税期間の末日が届出期限となります。
(2) 確定申告書の提出期限の特例の適用を受ける法人等については、当該特例により延長された期限が届出書の提出期限となります。
(3) 簡易課税制度を選択した場合は、原則として2年間の継続適用が必要です。
─ 簡易課税制度との比較:どちらが有利か
3割特例は分かりやすく便利な制度ですが、すべての事業者に有利とは限りません。簡易課税制度を選択した場合、業種ごとに定められた「みなし仕入率」(例:卸売業90%、小売業・農林水産業等80%)が適用されます。このような業種では、簡易課税を選択した方が3割特例より納税額が少なくなることがあります。ただし、簡易課税を選択すると2年間は継続適用が必要です。
一方、多額の設備投資などで課税仕入れが多い場合は、本則課税(原則課税)を選ぶと消費税の還付を受けられる場合があります。
03 インボイス発行事業者以外からの課税仕入控除の見直し
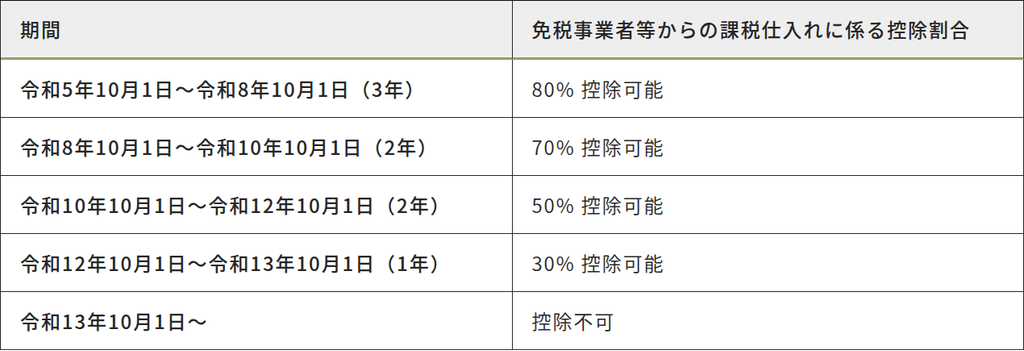
インボイス発行事業者以外からの課税仕入れについては、一定割合の仕入税額控除を認める経過措置が設けられています。今回の改正では、この経過措置の適用期限が2年間延長された一方で、控除割合は段階的に縮小されることとなりました。制度導入当初の「80%控除」から、今後は「70%」「50%」「30%」へと段階的に引き下げられていきます。免税事業者等との取引が多い企業では、今後の消費税負担に影響するため注意が必要です。
04 大口取引の控除限度額の見直し
免税事業者等からの課税仕入れに係る経過措置について、適用できる仕入額の上限も見直されました。従来は、一の取引先からの課税仕入れ額が年間10億円を超える部分について控除対象外とされていましたが、改正後はその基準が1億円へ引き下げられます。
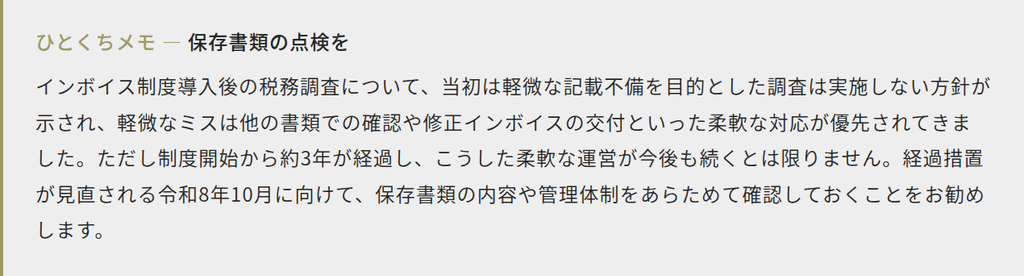
令和8年10月1日以後に開始する課税期間から適用されますので、取引規模の大きい事業者は事前に影響を確認しておくことが必要です。
ATHENA CHECK
3割特例・簡易課税・本則課税のいずれが有利かは、業種・仕入構造・設備投資の有無によって変わります。届出期限が柔軟化した今、シミュレーションのうえで最適な方式を選び、あわせて保存書類の管理体制を整えることが節税と実務の両面でメリットにつながります。有利判定や届出のご相談は、アテナ税理士法人まで。
ファミリーガバナンス・ガイダンス
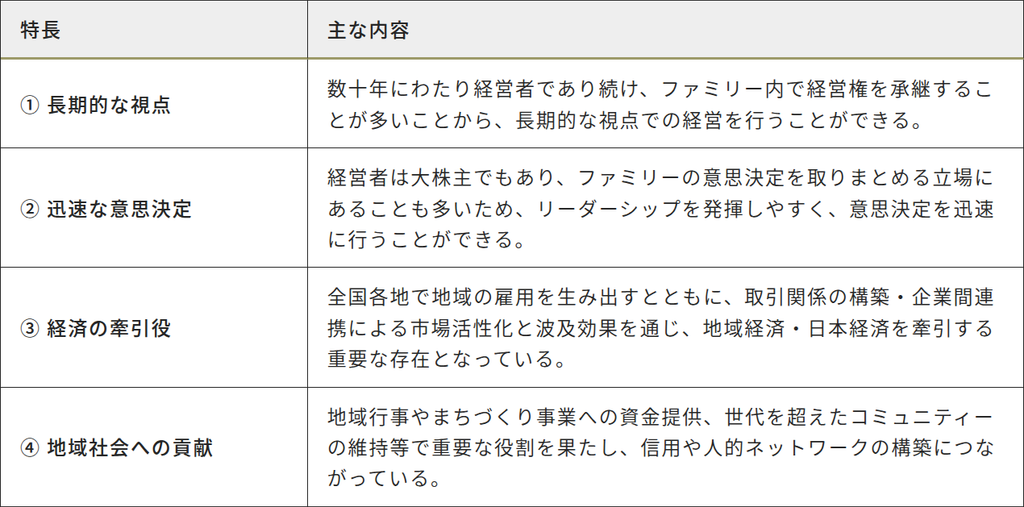
経済産業省は令和8年6月5日、「ファミリーガバナンス・ガイダンス」をとりまとめ、公表しました。日本の全企業のうち9割以上がファミリービジネスと言われ、国内外での事業・投資の拡大を通じて日本経済の成長に大きく貢献しています。事業承継を持続的成長の契機とするため、あらかじめガバナンスを整備しておくことの重要性が示されています。
01 ファミリービジネスの4つの特長・強み
02 「家族・所有・経営」の3要素と構造的リスク
ファミリービジネスは、上記の強みがある反面、経営者の独善的行動や成長意欲の減衰、後継者の経営能力不足といった、企業価値を毀損しかねない構造的リスクを内包しています。ファミリービジネスは「家族」「所有」「経営」の3つの要素で特徴付けられ、創業期には一体化していますが、企業が成長する過程で徐々に分離し、関係性が複雑化するため、ガバナンス上のリスクが顕在化しやすくなります。
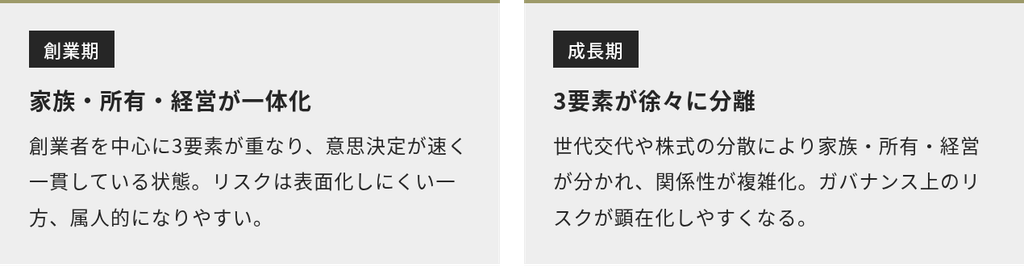
日本では、諸外国のファミリービジネスと比べて、ファミリーのパーパス(目的・存在意義)・価値観を明文化し定期的・意識的に伝達している例が少なく、ガバナンスポリシーの整備やルールの文書化も進んでいない傾向にあります。適切な事業承継時期の設定や後継者の選定を行うためには、あらかじめ適切なガバナンスを整備しておくことが必要とされています。
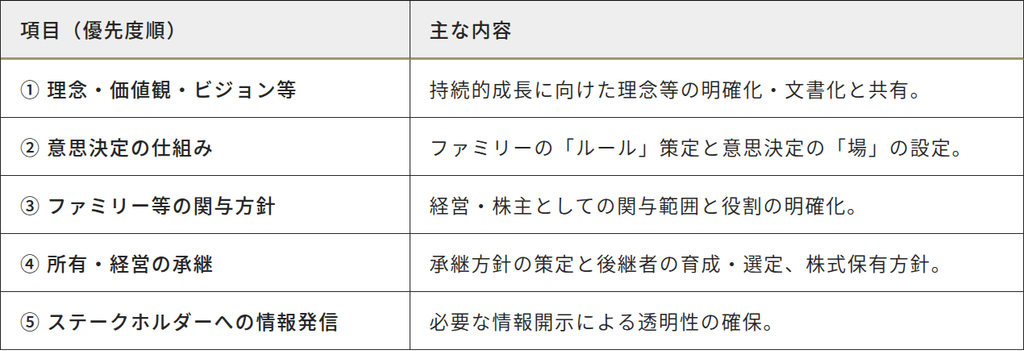
03 チェックリストの5項目(整備の優先度順)
ガイダンスには、ファミリーガバナンスをどう整備すればよいかを確認できるチェックリストが用意されています。特に重要な事項は「推奨」「重要」と記載されており、株主構成や役員・従業員・取引先・地域社会等のステークホルダーとの関係を総合的に勘案し、自社に最適な形を検討します。なお、記載されている項目すべての整備が求められているわけではない点に留意が必要です。
04 具体的な取組事例
① 理念の浸透:社内研修やイントラネットで理念・価値観を共有し、失敗の歴史を教訓として次世代へ承継する仕組みを設けている。
②意思決定の場:ファミリー集会を年4回(3・6・9・12月)開催。決議は全員一致を原則とし、多数決の際は持株数に関わらず1家族1議決権とする例がある。
③関与方針:ファミリーメンバーの入社希望はファミリー集会の承認を要する。取締役は、就任要件への適合をファミリー以外の者を含む選定委員会で最終決定する。
➃承継:幼少期から職場に連れて行き歴史・価値観を伝える、社外人材を経営者候補に採用する等。承継後の先代の役割ルールを事前に定める。
⑤情報発信:ファミリー株主へ年2回事業状況を共有、従業員・役員へ登用方針を明示、地域貢献の取組をホームページ等で発信している。
A T H E N A C H E C K
ガイダンスが示すのは、事業承継の前に「家族・所有・経営」の関係を整理し、ルールと対話の場をあらかじめ用意しておくことの重要性です。まずは理念の明文化とファミリー集会の運用から着手し、チェックリストを手がかりに自社に最適なガバナンスを設計することが、円滑な承継と持続的成長への近道となります。